Domain berufsunfahigkeit.de kaufen?
Wir ziehen mit dem Projekt
berufsunfahigkeit.de um.
Sind Sie am Kauf der Domain
berufsunfahigkeit.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain berufsunfahigkeit.de kaufen?
Ist Nappaleder Echtleder?
Ja, Nappaleder ist eine Art von Echtleder. Es handelt sich um ein besonders weiches und geschmeidiges Leder, das durch spezielle Gerb- und Färbetechniken hergestellt wird. Nappaleder wird oft für hochwertige Produkte wie Schuhe, Taschen und Möbel verwendet. Es zeichnet sich durch seine feine Oberfläche und angenehme Haptik aus. Ist Nappaleder Echtleder? **
Was ist besser Nappaleder oder Rindsleder?
Was ist besser Nappaleder oder Rindsleder? Nappaleder ist bekannt für seine Weichheit, Geschmeidigkeit und Luxusoptik, während Rindsleder für seine Haltbarkeit und Robustheit geschätzt wird. Nappaleder neigt dazu, empfindlicher gegenüber Kratzern und Flecken zu sein, während Rindsleder widerstandsfähiger ist und weniger Pflege erfordert. Die Wahl zwischen Nappaleder und Rindsleder hängt also von persönlichen Vorlieben und dem Verwendungszweck ab. Beide Ledersorten haben ihre Vor- und Nachteile, daher ist es wichtig, die individuellen Bedürfnisse und Anforderungen zu berücksichtigen, um die richtige Entscheidung zu treffen. **


Ähnliche Suchbegriffe für Nappaleder
Top-Angebote
Produkte zum Begriff Nappaleder:


-
Welches Leder wird bevorzugt, Lammleder oder Nappaleder?
Die Präferenz für Lammleder oder Nappaleder hängt von persönlichen Vorlieben und Verwendungszwecken ab. Lammleder ist bekannt für seine Weichheit und Geschmeidigkeit, während Nappaleder eine glatte und matte Oberfläche hat. Beide Lederarten haben ihre eigenen Vorzüge und werden in verschiedenen Produkten wie Kleidung, Accessoires und Möbeln verwendet. **
-
Wie können Berufstätige ihren finanziellen Schutz und ihre Absicherung im Falle einer Krankheit oder Arbeitsunfähigkeit gewährleisten?
Berufstätige können ihren finanziellen Schutz durch den Abschluss einer Berufsunfähigkeitsversicherung sicherstellen. Zudem ist es ratsam, eine Krankentagegeldversicherung abzuschließen, um im Falle einer Krankheit weiterhin Einkommen zu erhalten. Eine private Krankenversicherung kann ebenfalls helfen, die Kosten im Krankheitsfall abzudecken und die medizinische Versorgung zu gewährleisten. **
-
Wie können Familien ihre finanzielle Absicherung und Vorsorge für den Todesfall sicherstellen?
Familien können ihre finanzielle Absicherung und Vorsorge für den Todesfall sicherstellen, indem sie eine Lebensversicherung abschließen, um im Todesfall eine finanzielle Unterstützung zu erhalten. Zudem ist es wichtig, ein Testament zu erstellen, um die Verteilung des Vermögens klar zu regeln. Darüber hinaus sollten Familien regelmäßig ihre finanzielle Situation überprüfen und gegebenenfalls Anpassungen vornehmen. **
-
Welche Versicherung bei Arbeitsunfähigkeit?
Welche Versicherung bei Arbeitsunfähigkeit? Wenn du aufgrund von Krankheit oder Unfall arbeitsunfähig wirst, kann eine private Berufsunfähigkeitsversicherung eine wichtige Absicherung bieten. Diese zahlt dir eine monatliche Rente, wenn du deinen Beruf nicht mehr ausüben kannst. Alternativ gibt es auch die Möglichkeit, sich über die gesetzliche Rentenversicherung abzusichern. Hierfür musst du jedoch bestimmte Voraussetzungen erfüllen und es kann zu finanziellen Einbußen kommen. Es ist daher ratsam, sich frühzeitig über die verschiedenen Versicherungsmöglichkeiten zu informieren und individuell beraten zu lassen, um im Fall der Arbeitsunfähigkeit optimal abgesichert zu sein. **

Welche Vorsorge- und Absicherungsmöglichkeiten gibt es bei langfristiger Invalidität?
Bei langfristiger Invalidität können verschiedene Vorsorge- und Absicherungsmöglichkeiten genutzt werden, wie beispielsweise private Berufsunfähigkeitsversicherungen, staatliche Erwerbsminderungsrenten oder private Unfallversicherungen. Es ist wichtig, frühzeitig entsprechende Versicherungen abzuschließen, um im Falle einer langfristigen Invalidität finanziell abgesichert zu sein. Zudem können auch private Vorsorgeformen wie die private Altersvorsorge oder die Bildung von Rücklagen helfen, um im Ernstfall finanziell besser aufgestellt zu sein. **
Wie wirkt sich eine Invaliditätsversicherung auf die finanzielle Absicherung im Falle einer dauerhaften Arbeitsunfähigkeit aus?
Eine Invaliditätsversicherung bietet finanzielle Unterstützung, wenn man aufgrund einer dauerhaften Arbeitsunfähigkeit seinen Beruf nicht mehr ausüben kann. Sie zahlt eine monatliche Rente, um den Einkommensverlust auszugleichen. Dadurch kann man seinen Lebensstandard aufrechterhalten und finanzielle Engpässe vermeiden. **
Top-Angebote
Produkte zum Begriff Nappaleder:
-
Ist Nappaleder Echtleder?
Ja, Nappaleder ist eine Art von Echtleder. Es handelt sich um ein besonders weiches und geschmeidiges Leder, das durch spezielle Gerb- und Färbetechniken hergestellt wird. Nappaleder wird oft für hochwertige Produkte wie Schuhe, Taschen und Möbel verwendet. Es zeichnet sich durch seine feine Oberfläche und angenehme Haptik aus. Ist Nappaleder Echtleder? **
-
Was ist besser Nappaleder oder Rindsleder?
Was ist besser Nappaleder oder Rindsleder? Nappaleder ist bekannt für seine Weichheit, Geschmeidigkeit und Luxusoptik, während Rindsleder für seine Haltbarkeit und Robustheit geschätzt wird. Nappaleder neigt dazu, empfindlicher gegenüber Kratzern und Flecken zu sein, während Rindsleder widerstandsfähiger ist und weniger Pflege erfordert. Die Wahl zwischen Nappaleder und Rindsleder hängt also von persönlichen Vorlieben und dem Verwendungszweck ab. Beide Ledersorten haben ihre Vor- und Nachteile, daher ist es wichtig, die individuellen Bedürfnisse und Anforderungen zu berücksichtigen, um die richtige Entscheidung zu treffen. **
-
Welches Leder wird bevorzugt, Lammleder oder Nappaleder?
Die Präferenz für Lammleder oder Nappaleder hängt von persönlichen Vorlieben und Verwendungszwecken ab. Lammleder ist bekannt für seine Weichheit und Geschmeidigkeit, während Nappaleder eine glatte und matte Oberfläche hat. Beide Lederarten haben ihre eigenen Vorzüge und werden in verschiedenen Produkten wie Kleidung, Accessoires und Möbeln verwendet. **
-
Wie können Berufstätige ihren finanziellen Schutz und ihre Absicherung im Falle einer Krankheit oder Arbeitsunfähigkeit gewährleisten?
Berufstätige können ihren finanziellen Schutz durch den Abschluss einer Berufsunfähigkeitsversicherung sicherstellen. Zudem ist es ratsam, eine Krankentagegeldversicherung abzuschließen, um im Falle einer Krankheit weiterhin Einkommen zu erhalten. Eine private Krankenversicherung kann ebenfalls helfen, die Kosten im Krankheitsfall abzudecken und die medizinische Versorgung zu gewährleisten. **
Ähnliche Suchbegriffe für Nappaleder
-
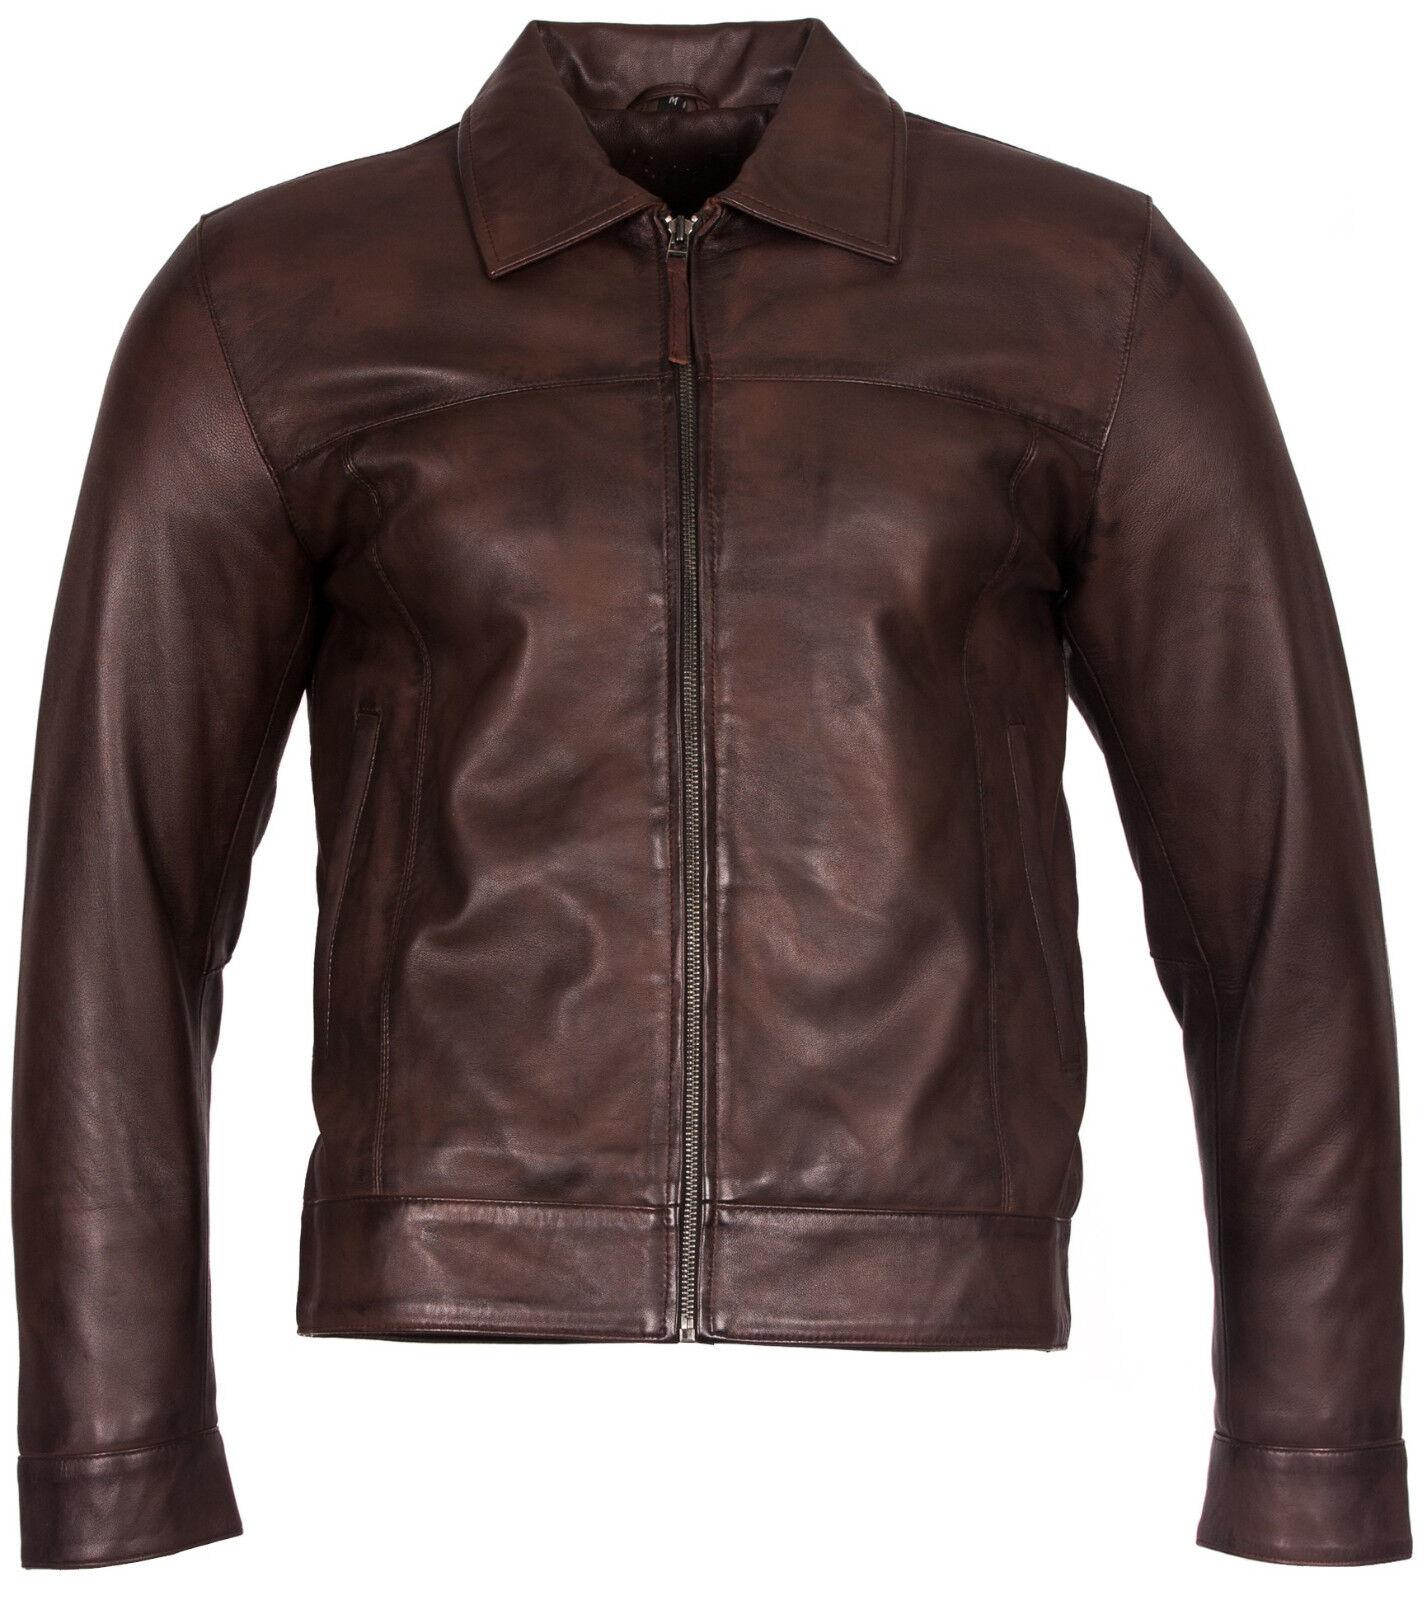
Retro-Bikerjacke aus NappalederDiese moderne Jacke verfügt über einen raffinierten Hemdkragen, ist kurz geschnitten und bietet eine stilvolle Biker-Silhouette. Hergestellt aus edlem Nappaleder, mit YKK-Reißverschluss vorne und geknöpften Manschetten für eine individuellere Passform. Diese Bikerjacke strahlt Stil aus und ist mehr als ein unverzichtbares Modeaccessoire für jeden Mann.154,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Pärli, Kurt: Arbeit, Krankheit, InvaliditätArbeit, Krankheit, Invalidität , Wenn Arbeitnehmende längere Zeit arbeitsunfähig sind oder gar erwerbsunfähig bzw. invalid werden, führt dies regelmässig zu komplexen rechtlichen Problemen. Betroffen sind hauptsächlich das Arbeits- und Sozialversicherungsrecht, aber auch privatversicherungsrechtliche Regelungen und Bestimmungen zum Datenschutz. Zu beachten sind ferner Gesamtarbeitsverträge, die weiter gehende Schutzbestimmungen oder Präzisierungen, namentlich zu Fragen der Lohnfortzahlung bei krankheits- oder unfallbedingter Arbeitsunfähigkeit, vorsehen können. In diesem Werk werden die relevanten Fragestellungen, die sich im Verlaufe einer längeren Arbeitsunfähigkeit bis zur Invalidität ergeben, umfassend und praxisnah bearbeitet. Besondere Aufmerksamkeit finden die Schnittstellen der involvierten Rechtsgebiete. Die aufgeworfenen Probleme werden zudem auch aus rechtspolitischer Perspektive beleuchtet. In der vorliegenden zweiten Auflage wurde Gesetzgebung, Lehre und Rechtsprechung aktualisiert. Besondere Beachtung finden an mehreren Stellen die arbeits- und sozialversicherungsrechtlichen Fragen der Coronapandemie. Eingegangen wird weiter auf neuere Phänomene wie die arbeitsplatzbezogene Arbeitsunfähigkeit sowie die jüngste IV-Revision zur Weiterentwicklung der IV. Das Buch richtet sich an die Anwaltschaft, an Arbeitnehmer- und Arbeitgeberverbände und an alle weiteren Personen, die sich in der Praxis, Wissenschaft und Politik mit Problemen arbeitsunfähiger Arbeitnehmenden beschäftigen. , Warnleuchten > Zusatzbeleuchtung , Auflage: Auflage, Erscheinungsjahr: 20240130, Produktform: Leinen, Autoren: Pärli, Kurt~Petrik, Andreas, Auflage: 24002, Auflage/Ausgabe: Auflage, Keyword: Arbeits- und Sozialversicherungsrecht; Arbeitsrecht; Invalidität, Fachschema: Arbeitsgesetz~Arbeitsrecht~Schweiz / Geschichte, Politik, Gesellschaft, Recht~Sozialversicherungsrecht, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 234, Breite: 160, Höhe: 34, Gewicht: 952, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,204,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie können Familien ihre finanzielle Absicherung und Vorsorge für den Todesfall sicherstellen?
Familien können ihre finanzielle Absicherung und Vorsorge für den Todesfall sicherstellen, indem sie eine Lebensversicherung abschließen, um im Todesfall eine finanzielle Unterstützung zu erhalten. Zudem ist es wichtig, ein Testament zu erstellen, um die Verteilung des Vermögens klar zu regeln. Darüber hinaus sollten Familien regelmäßig ihre finanzielle Situation überprüfen und gegebenenfalls Anpassungen vornehmen. **
-
Welche Versicherung bei Arbeitsunfähigkeit?
Welche Versicherung bei Arbeitsunfähigkeit? Wenn du aufgrund von Krankheit oder Unfall arbeitsunfähig wirst, kann eine private Berufsunfähigkeitsversicherung eine wichtige Absicherung bieten. Diese zahlt dir eine monatliche Rente, wenn du deinen Beruf nicht mehr ausüben kannst. Alternativ gibt es auch die Möglichkeit, sich über die gesetzliche Rentenversicherung abzusichern. Hierfür musst du jedoch bestimmte Voraussetzungen erfüllen und es kann zu finanziellen Einbußen kommen. Es ist daher ratsam, sich frühzeitig über die verschiedenen Versicherungsmöglichkeiten zu informieren und individuell beraten zu lassen, um im Fall der Arbeitsunfähigkeit optimal abgesichert zu sein. **
-
Welche Vorsorge- und Absicherungsmöglichkeiten gibt es bei langfristiger Invalidität?
Bei langfristiger Invalidität können verschiedene Vorsorge- und Absicherungsmöglichkeiten genutzt werden, wie beispielsweise private Berufsunfähigkeitsversicherungen, staatliche Erwerbsminderungsrenten oder private Unfallversicherungen. Es ist wichtig, frühzeitig entsprechende Versicherungen abzuschließen, um im Falle einer langfristigen Invalidität finanziell abgesichert zu sein. Zudem können auch private Vorsorgeformen wie die private Altersvorsorge oder die Bildung von Rücklagen helfen, um im Ernstfall finanziell besser aufgestellt zu sein. **
-
Wie wirkt sich eine Invaliditätsversicherung auf die finanzielle Absicherung im Falle einer dauerhaften Arbeitsunfähigkeit aus?
Eine Invaliditätsversicherung bietet finanzielle Unterstützung, wenn man aufgrund einer dauerhaften Arbeitsunfähigkeit seinen Beruf nicht mehr ausüben kann. Sie zahlt eine monatliche Rente, um den Einkommensverlust auszugleichen. Dadurch kann man seinen Lebensstandard aufrechterhalten und finanzielle Engpässe vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.